
玄関ドアリフォームの費用相場と補助金|断熱・防犯・デザインの3視点
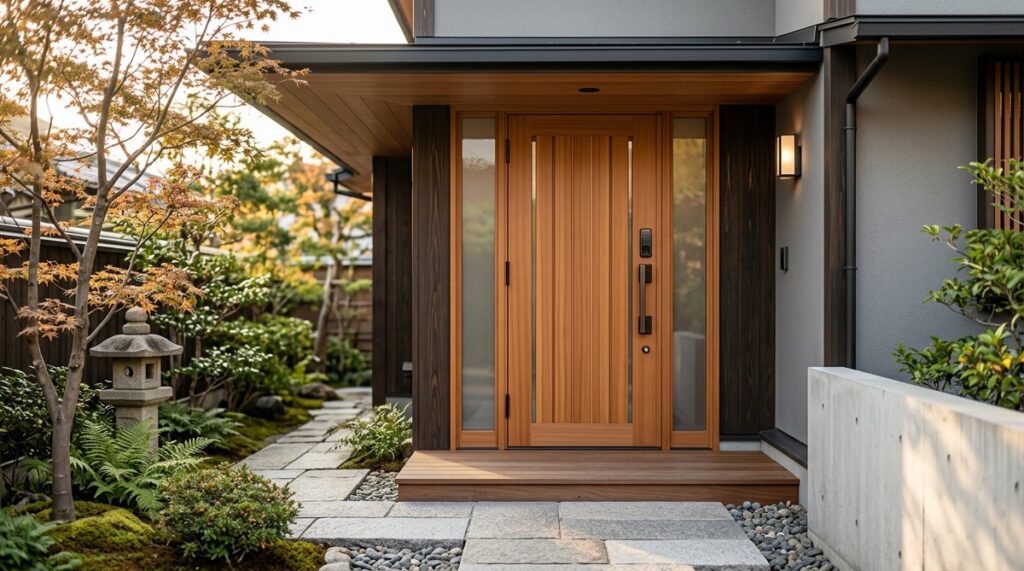
玄関ドアリフォームでできること
玄関ドアは断熱性能・防犯性能・デザインが年々進化しており、リフォームの効果を実感しやすい箇所です。
費用相場
- カバー工法(既存枠を残す):25〜50万円
- ドア本体交換(枠含む):40〜80万円
- 電気錠付きスマートキー:+5〜15万円
補助金活用
先進的窓リノベ事業では、玄関ドアの断熱グレードに応じて1箇所最大269,000円の補助が受けられます。
工期の目安
カバー工法なら1日で工事完了するケースが多く、生活への影響が少ないのが特徴です。
選び方のポイント
- 断熱性能:K1〜K4グレードで補助額が変わる
- 防犯性能:CP認定商品を選ぶ
- 電気錠:家族構成・生活スタイルに合わせる
- デザイン:外壁との調和を優先
まとめ
玄関ドアリフォームは、断熱・防犯・利便性を1日の工事で大きく改善できるコスパの高いリフォームです。
窓・玄関ドア・エクステリア・住宅設備の施工相談を検討されている方は、関連サービス 内窓の断熱効果と省エネ性能 もあわせてご活用ください。
🏠 埼玉・千葉での注文住宅・リフォーム相談は
地域密着型の住宅ブランド2026年の内窓補助金・申請方法を確認するでは、注文住宅・リフォーム・不動産購入・売却まで一貫してサポートいたします。豊富な施工実績と地域ネットワークで、お客様の理想の住まいづくりを実現します。
→ 内窓リフォーム補助金まとめで施工事例・モデルハウス見学・無料相談を受付中
2026年の住宅補助金・支援制度 完全ガイド
2026年時点で活用可能な国・地方自治体の住宅補助金は多岐にわたり、組み合わせによっては合計200万円を超える支援を受けることも可能です。ただし各制度は予算上限があり、締切前に受付終了する場合もあるため、早めの申請準備が重要です。
国の主要補助金制度(2026年度)
- 子育てグリーン住宅支援事業: 新築最大100万円、リフォーム最大60万円
- 地域型住宅グリーン化事業: 地域工務店による長期優良住宅で最大140万円
- SII ZEH支援事業: ZEH水準の新築・改修で55万円〜
- 環境省 先進的窓リノベ事業: 窓リフォームで最大200万円
- 経済産業省 給湯省エネ事業: 高効率給湯器導入で最大18万円
- 国土交通省 すまい給付金: 収入要件を満たす購入者に最大50万円
減税制度
- 国税庁 住宅ローン控除: 新築認定住宅で最大455万円(13年間)
- 登録免許税軽減: 建物0.15%、土地1.5%
- 不動産取得税軽減: 建物・土地の課税標準額から一定額控除
- 印紙税軽減: 契約書の印紙税50%軽減
「住宅取得を後押しする政府の複合支援策により、2026年度は最大合計約250〜300万円の支援が受けられるケースがある」(出典:国土交通省 住宅局「住宅市場動向」)
自治体独自の補助金制度
国の補助金に加え、各自治体が独自の住宅取得・リフォーム支援制度を用意しています。埼玉・千葉13市ではそれぞれ以下のような制度があります。
主な自治体補助金の種類
- 子育て世帯向け住宅取得補助
- 三世代同居・近居支援
- 移住・定住支援金
- 耐震診断・耐震改修補助
- 省エネ改修補助(自治体独自)
- 空き家活用支援
- 浄化槽設置補助
- 太陽光発電・蓄電池補助
補助金申請の実務フロー
補助金申請には、原則として工事契約前の交付申請が必要です。工事着工後の申請では対象外となる場合が多いため、事前確認が不可欠です。
一般的な申請手順
- 工事内容・見積書の準備(登録事業者による見積が必要な場合あり)
- 交付申請書の提出(Web申請または郵送)
- 交付決定通知の受領(数週間〜1ヶ月)
- 契約締結・工事着工
- 完了実績報告書の提出
- 補助金受領
住宅取得・リフォームで活用できる公的制度2026
2026年時点で活用可能な国・地方自治体の住宅関連支援制度は多岐にわたります。国土交通省 住宅局および子育てグリーン住宅支援事業によれば、複数の制度を組み合わせることで住宅取得コストを大幅に圧縮することが可能です。
国の主要支援制度リスト
- 子育てグリーン住宅支援事業: 新築最大100万円、リフォーム最大60万円
- 地域型住宅グリーン化事業: 地域工務店による長期優良住宅で最大140万円
- SII ZEH支援事業: ZEH水準の新築・改修で55万円〜
- 環境省 先進的窓リノベ事業: 窓リフォームで最大200万円
- 経済産業省 給湯省エネ事業: 高効率給湯器導入で最大18万円
- 国税庁 住宅ローン控除: 新築認定住宅で最大455万円(13年間)
- 国土交通省 すまい給付金: 収入要件を満たす購入者に最大50万円
「2026年度は住宅取得を後押しする複数の政府支援策により、条件を満たせば合計250〜300万円の支援を受けられる可能性がある」(出典:国土交通省 住宅局「住宅市場動向調査」)
資金計画とライフプランの整合性
住宅取得は人生最大の買い物の一つであり、綿密な資金計画が不可欠です。住宅金融支援機構の推奨する資金計画は、教育費・老後資金・住宅ローンの3つのライフイベントを同時に見据えた設計です。
資金計画で確認すべき8項目
- 手取り年収の把握(額面と手取りの差を認識)
- 頭金の準備状況(物件価格の10〜20%が推奨)
- 住宅ローンの借入可能額と返済負担率(25%以内)
- 教育資金の準備方針(学資保険・つみたてNISA等)
- 老後資金の積立計画(iDeCo・厚生年金等)
- 予備費(生活防衛資金として6〜12ヶ月分)
- 火災・地震保険料の年額
- 固定資産税・都市計画税の年額(毎年10〜25万円)
金利タイプ別の月々返済額(借入4,000万円・35年返済)
- 変動金利0.5%: 月々約103,900円(総返済額約4,364万円)
- 固定金利1.5%: 月々約122,500円(総返済額約5,145万円)
- 固定金利2.0%: 月々約132,500円(総返済額約5,565万円)
災害リスク・立地の事前確認
住宅取得時は必ず国土交通省ハザードマップポータルで対象エリアの災害リスクを確認しましょう。浸水・液状化・土砂災害・地震動リスクの把握は、資産価値・保険料・避難計画すべてに関わる重要事項です。
災害リスク確認の実践ステップ
- 国土交通省ハザードマップポータルで対象住所のリスクマップ確認
- 過去の災害履歴・被害状況の調査
- 地盤情報の確認(旧河道・埋立地の有無)
- 火災保険・地震保険の見積取得
- ハザードエリアの場合は基礎高・耐震等級の強化を検討
- 避難経路・避難所までの距離を実地確認
- 近隣の消防署・警察署の位置
依頼先住宅会社の選定基準
住宅取得の成否は依頼先選びで決まると言っても過言ではありません。埼玉・千葉での住宅・リフォーム相談は、地域密着型の内窓リフォームの工事費込み価格のような信頼できる企業への相談が第一歩です。複数社を比較検討し、以下のポイントで信頼性を判断しましょう。
住宅会社選びの10のチェック項目
- 建設業許可の種類と有効期限(国土交通省 住宅局で確認可能)
- 過去の施工実績と完成見学会
- アフターサービス・保証内容の書面明示
- 担当者の対応品質・提案力
- 相見積もりの透明性(本体工事・付帯工事の内訳明示)
- 着工後の変更対応の柔軟性
- 資金計画・住宅ローンの相談体制
- 近隣住民への配慮(工事音・粉塵対策)
- OB邸見学の対応
- 地域での評判・口コミ・SNS上のレビュー
信頼できる情報源を継続的にチェックする方法
住宅市場・補助金制度・地域情報は常に変化します。継続的に情報をアップデートすることで、最適なタイミングでの意思決定が可能になります。
おすすめの情報収集ルート
- 国土交通省 住宅局の広報・メールマガジン
- ワタシホーム(本サイト)の週次メルマガ配信
- SUUMO・LIFULL HOME’S・アットホームの新着通知
- 内窓グレード別の選び方ガイド公式サイトの施工事例・お知らせ
- 地域SNSコミュニティ・X(旧Twitter)の情報
- 市民向け住まい相談会・住宅展示場イベント
後悔しない住まい選び 10のチェック項目
- 予算総額: 物件価格+諸費用+リフォーム費+家具家電+引越しの総額で判断
- 住宅ローン返済比率: 手取り月収の25%以内が安全圏
- 通勤・通学時間: 平日実測で朝ラッシュ時に確認
- 生活利便施設: スーパー・病院・銀行・薬局が徒歩圏内
- 子育て環境: 保育園・小児科・公園・学区の総合評価
- 災害リスク: 国土交通省ハザードマップポータルで必ず確認
- 周辺開発計画: 将来の資産価値・住環境の変化を予測
- 地域コミュニティ: 町内会・自治会の活動状況
- 建物・土地の適法性: 建築確認済証・境界確定・接道条件
- アフターサポート: 住宅会社・仲介会社の対応品質
本記事の主な参考・出典元
本記事は以下の公式情報源を参照しています。正確な最新情報は各公式サイトでご確認ください。
理想の住まいを実現するなら
埼玉・千葉13市に対応する地域密着型住宅ブランドエスウァイ株式会社が、あなたの家づくりをサポートします。
注文住宅・リフォーム・不動産購入・売却まで、豊富な実績と信頼で対応いたします。
補助金と減税の組み合わせ最適化戦略
複数の補助金・減税制度を組み合わせることで、住宅取得コストを大幅に削減できます。ただし制度間の併用可否があるため、事前確認が必要です。
併用可能な組み合わせ例
- 子育てグリーン住宅支援事業 + 国税庁 住宅ローン控除: 補助金と減税で合計約500万円
- 地域型住宅グリーン化事業 + ZEH補助 + 国税庁 住宅ローン控除: 長期優良住宅で最大600万円
- 環境省 先進的窓リノベ事業 + 経済産業省 給湯省エネ事業: 省エネリフォームで最大218万円
2026年の申請スケジュール要点
補助金の予算は年度ごとに設定され、早期に上限到達して受付終了する制度も多いため、以下のタイミングを意識した申請準備が重要です。
年間スケジュール
- 1〜3月: 前年度事業の駆け込み申請、次年度事業の情報収集
- 4〜5月: 新年度事業の受付開始、要件確認・書類準備
- 6〜9月: 交付申請ピーク期、順次交付決定
- 10〜12月: 予算残額に注意、駆け込み需要期
2026年の住宅市場・金利動向
国土交通省 住宅局および住宅金融支援機構 フラット35のデータによると、2026年の住宅市場は以下の傾向を示しています。金利環境と資材価格の動向は、住宅取得タイミングの判断材料として重要です。
金利・市場動向のトレンド
- 変動金利: 0.3〜0.5%台で推移、金融緩和維持で当面は低位安定
- フラット35固定金利: 1.8〜2.0%前後、長期金利上昇の影響を受けやすい
- 資材価格: 木材・鉄鋼・アルミの価格は2020年比+15〜25%上昇
- 建築費インデックス: 対2020年比で+18%程度上昇
- 首都圏の中古マンション成約価格: 3年連続上昇傾向
- 新築マンション初月契約率: 70%台で堅調
住宅取得における税金・諸費用の完全ガイド
住宅取得時には物件価格以外に多くの税金・諸費用が発生します。国税庁 住宅ローン控除および国土交通省 住宅局の情報を参考に、事前に必要金額を把握しておきましょう。
取得時に発生する主な税金
- 不動産取得税: 建物・土地の課税標準額×3%(軽減措置あり)
- 登録免許税: 所有権保存登記0.15%、抵当権設定0.1%
- 印紙税: 売買契約書・請負契約書・ローン契約書に課税
- 消費税: 建物本体・仲介手数料等に10%課税
- 固定資産税・都市計画税: 取得後毎年課税、年10〜25万円が目安
地域での資産価値維持策
埼玉・千葉エリアでの住宅取得後、資産価値を維持するためには、定期メンテナンスと市場動向の継続的な把握が重要です。地域別の内窓工事・補助金情報のような地域密着型企業では、購入後のアフターサポートも充実しています。
資産価値維持の実践ポイント
- 10年ごとの外壁・屋根メンテナンス
- 設備・水回りの計画的更新
- 国土交通省 住宅局長期優良住宅認定の取得
- 省エネ改修による性能向上(子育てグリーン住宅支援事業活用)
- 耐震改修による安全性向上
- 環境省省エネ性能表示ラベル取得
参考にすべき住まいの情報源
信頼できる情報源を継続的にチェックすることで、住まい選び・維持管理・売却など各局面で適切な判断ができます。以下は本記事の作成にあたっても参照した主要情報源です。
継続チェック推奨サイト
- 国土交通省 住宅局: 住宅政策・制度・統計
- 住宅金融支援機構: 住宅ローン・フラット35
- 国税庁 住宅ローン控除: 住宅ローン控除・税制
- 国土交通省ハザードマップポータル: 災害リスクマップ
- SUUMO・LIFULL HOME’S・アットホーム: 物件市場情報
- 不動産流通機構 REINS: 不動産取引実績
- ワタシホーム(本サイト): 埼玉・千葉13市の地域情報
住まいの購入・改修プロセスで押さえるべき7つのステップ
埼玉・千葉での住まい取得やリフォームを成功させるには、明確なプロセスを踏むことが重要です。国土交通省 住宅局が推奨する住宅取得プロセスに沿って、段階的に検討を進めましょう。
ステップ1: 現状把握と目標設定
まずは家族のライフスタイル・現在の悩み・将来の希望を書き出し、目標を明確化します。現在の住まいで感じている不満点、必要な機能、優先順位を家族全員で共有することが大切です。
ステップ2: 情報収集と予算設定
SUUMOやLIFULL HOME’Sなどの不動産ポータル、国土交通省 住宅局の公的情報、モデルハウス見学などを通じて情報を集めます。同時に、家計状況から無理のない予算を設定しましょう。
ステップ3: 依頼先の絞り込み
3〜5社のハウスメーカー・工務店・不動産会社から情報を集め、対応品質・提案力・実績で絞り込みます。内窓リフォーム後悔しないための注意点のような地域密着型企業も候補に加えると、地域特性を踏まえた提案が期待できます。
ステップ4: 資金計画と住宅ローン準備
住宅金融支援機構や住宅金融支援機構 フラット35の公式サイトで最新金利をチェックし、複数金融機関で事前審査を受けます。返済負担率25%以内を目安に、無理のない借入額を確定させましょう。
ステップ5: 補助金・減税制度の活用計画
子育てグリーン住宅支援事業・地域型住宅グリーン化事業・国税庁 住宅ローン控除などの制度を組み合わせ、支援を最大限活用します。締切と併用可否を必ず確認しましょう。
ステップ6: 契約と工事管理
契約書は必ず内容を精読し、疑問点は残さないようにします。工事開始後も定期的に進捗を確認し、必要に応じて変更・調整を行います。
ステップ7: 引き渡し・アフターサポート
完成検査で仕様通りか確認し、引き渡し後も定期点検を活用します。保証期間・アフターサービスの内容は書面で明確化しておきましょう。
地域で信頼できる相談パートナーの選び方
住まいの相談パートナーは、単なる建築会社・不動産会社にとどまらず、家族の暮らしを長期的にサポートする存在です。埼玉・千葉13市に精通した内窓の断熱効果と省エネ性能は、注文住宅・リフォーム・不動産購入・売却まで一貫サポート可能な地域密着型企業です。豊富な施工実績と地域ネットワークが強みで、地域の風土・気候・法規制を踏まえた提案が期待できます。